
La fête est finie pour une partie des investisseurs. Pas pour ceux qui achètent un immeuble à 10 % brut et qui le gardent 20 ans.
C’est la question qui revient dans les coachings en ce moment : est-ce qu’investir dans l’immobilier a encore du sens, avec les taux qui ont remonté, la réglementation qui s’empile et les prix qui baissent dans certaines villes ?
Ma réponse tient en deux temps. Le modèle qui consistait à acheter n’importe quoi, n’importe où, pour devenir rentier en deux ans, il est mort. Et l’immeuble de rapport bien négocié, financé intelligemment, conservé longtemps, lui, continue de faire exactement ce qu’on lui demande.
Je vous explique pour qui la fête est finie, et pour qui elle continue.
Investir dans l’immobilier : le projet qui aurait marché il y a 5 ans
Dernier coaching en date. Une maison de 200 m² à diviser en plusieurs logements. Sur le papier, le projet tient la route. Et puis on appelle la mairie, et là, deux impositions tombent :
- créer deux logements sociaux dans le lot,
- les louer **30 % sous le prix du marché**, avec des plafonds de ressources pour les locataires.
Le projet s’arrête là. L’investisseur repart chercher ailleurs.
Il y a 5 ans, ce dossier passait. Aujourd’hui, il ne passe plus. Et ce n’est pas un cas isolé : un ami à moi veut acheter un T2 à Paris, 50 m², pour se constituer un patrimoine. Bilan : il n’arrive même pas à se loger correctement, alors qu’il a les moyens de payer.
En gros, l’immobilier résidentiel a été pensé pour protéger les locataires. Conséquence : celui qui veut investir se retrouve coincé entre les plafonds, les diagnostics et les obligations de rénovation.
Une réglementation au maximum, un marché déprimé
C’est ça, le paradoxe du moment. On n’a jamais eu autant de règles à respecter, et le marché, lui, est au ralenti.
Si vous suivez la courbe de Friggit, vous voyez que les prix repartent à la baisse dans plusieurs grandes villes. À la baisse. Et en même temps, on ajoute des couches de contraintes sur les propriétaires.
Le plus frappant, c’est le recul de la demande des investisseurs : environ 60 % en moins sur les derniers chiffres que j’ai vus passer. Autant dire que l’argument « les prix vont flamber, il faut acheter vite » ne fonctionne plus du tout.
Du coup, qui achète encore ? Les gens qui ont un vrai besoin : se loger, agrandir, rapprocher les enfants de l’école. L’achat coup de cœur reprend ses droits. Le beau quartier, la belle adresse, le jardin.
Et c’est très bien comme ça. Un marché où l’on achète pour vivre est un marché plus sain qu’un marché où l’on achète pour revendre 18 mois plus tard.
8 à 10 % brut : ce que rapporte encore un immeuble
Pendant ce temps, les rendements, eux, sont remontés.
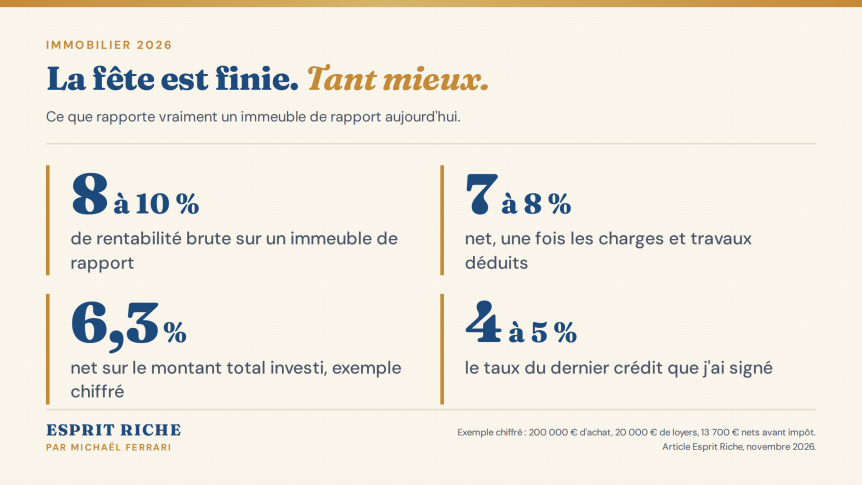
Un immeuble de rapport, aujourd’hui, se négocie autour de 8 à 10 % de rentabilité brute. Si vous faites les choses correctement, vous tenez un 7 à 8 % net, charges et travaux déduits.
Sur le dernier immeuble que j’ai financé, j’ai emprunté entre 4 et 5 %, sur un bien à 10 % brut. Faites le calcul : le loyer rembourse la mensualité, il reste de quoi épargner chaque mois, et le capital se constitue tout seul avec le temps.
C’est ça qui compte. Pas la promesse d’une plus-value dans trois ans.
Bien sûr, il y a les travaux. Et ils piquent : une toiture, une façade, une mise aux normes électriques, et l’enveloppe grimpe vite. Sur ce genre de bien, il faut prévoir le budget rénovation dès l’offre d’achat, pas après la signature chez le notaire.
Résultat : le rendement affiché par l’agent ne veut rien dire tant que vous n’avez pas chiffré les travaux.
Un exemple chiffré, pour voir ce que ça donne
Prenons un immeuble affiché à 200.000 €, avec 20.000 € de loyers annuels. Sur le papier, 10 % brut. Maintenant, on enlève ce qui sort réellement de votre poche :
- **Taxe foncière** : 2.000 € par an.
- **Charges non récupérables et entretien courant** : 1.500 €.
- **Vacance locative**, à raison d’un mois perdu tous les deux ans sur un lot : 800 € lissés par an.
- **Provision travaux** (toiture, chaudières, parties communes) : 2.000 € par an.
Bilan : 20.000 € de loyers moins 6.300 € de charges, il reste 13.700 €, soit une rentabilité nette avant impôt de 6,85 %.
Ajoutez les frais de notaire et de dossier bancaire à l’achat, environ 16.000 €, et le rendement sur le montant total investi descend à 6,3 %.
C’est déjà moins vendeur que le 10 % de l’annonce. Et pourtant, si le crédit vous coûte 4 %, l’opération reste rentable et le bien se rembourse avec les loyers.
Du coup, la vraie question n’est jamais « quel est le rendement affiché », mais « combien me reste-t-il une fois tout payé ».
Le financement est devenu le vrai sujet
Autre changement de taille : la banque ne regarde plus seulement le bien. Elle vous regarde, vous.
Il y a quelques années, on finançait facilement à 110 %, prix + frais de notaire + travaux, sans apport. Cette époque est terminée. Aujourd’hui, le dossier doit être propre : des revenus stables, une épargne de précaution, un reste à vivre correct, et une gestion bancaire sans découvert tous les 15 jours.
Bref. Le levier reste possible, mais il se mérite.
Et c’est là que beaucoup de projets s’arrêtent, bien avant la question du rendement. Ce n’est pas l’immobilier qui bloque, c’est le dossier bancaire.
D’où l’intérêt de préparer son financement plusieurs mois avant de visiter : régulariser ses comptes, constituer un apport même modeste, et faire jouer la concurrence entre banques ou passer par un courtier. Sur un emprunt de 200.000 €, 0,5 point de taux en moins, ça se compte en dizaines de milliers d’euros sur la durée.
Pour qui investir dans l’immobilier a encore du sens
Je vais être clair : si vous cherchez un placement passif, liquide, sans gestion, l’immobilier locatif n’est pas fait pour vous. Un ETF monde sur un PEA fera mieux, avec beaucoup moins de travail.
L’immobilier a du sens si vous acceptez trois choses :
1. Le temps. Compter en décennies, pas en années. Mes premiers biens seront remboursés dans 5 ans. Ils ont été achetés il y a 15 ans. Voilà l’horizon réel. 2. Le travail. Chercher, visiter, chiffrer, négocier, rénover, gérer. Ou déléguer, ce qui coûte de l’argent et se choisit avec soin. 3. Le risque. Un locataire qui ne paie plus, une copropriété qui vote 30.000 € de travaux, une ville qui se vide. Tout ça arrive, et il faut pouvoir l’absorber.
Si ces trois points vous conviennent, alors oui, il y a encore de très belles opérations à faire. Surtout maintenant que les vendeurs ont compris que les prix de 2021 ne reviendront pas demain.
Pour qui la fête est finie
Elle est finie pour ceux qui voulaient devenir rentiers en 24 mois avec trois studios achetés à crédit sur 25 ans.
Elle est finie pour ceux qui achetaient au prix fort en se disant que le marché rattraperait toujours leur erreur.
Elle est finie aussi pour ceux qui refusent de regarder les chiffres : un bien à 3 % brut dans une ville qui perd des habitants, avec une taxe foncière qui grimpe, ce n’est pas un investissement, c’est une charge.
Et elle est finie pour les vendeurs qui campent sur leurs prix. Un bien affiché depuis 9 mois au même tarif, dans un marché qui baisse, c’est un bien qui ne se vendra pas. Il faut ajuster, ou attendre très longtemps.
Ce que je ferais à votre place
D’abord, je regarderais ma situation personnelle avant de regarder les annonces. Capacité d’emprunt, épargne disponible, temps que je peux y consacrer, et surtout horizon : si vous avez besoin de cet argent dans 5 ans, ne l’immobilisez pas dans de la pierre.
Ensuite, je chercherais du rendement réel, pas du rendement de brochure. Loyer constaté sur des biens comparables, charges de copropriété sur 3 ans, taxe foncière, travaux chiffrés par un artisan, vacance locative du quartier. Tout se vérifie, tout se chiffre.
Enfin, je n’hésiterais pas à regarder au-delà de mes frontières si le marché local ne propose rien de cohérent. Ce que j’ai fait, notamment en Argentine, où les prix restent très inférieurs à ceux des grandes villes françaises. Ça demande d’autres précautions, mais ça existe.
La fête est finie pour les amateurs. Pour ceux qui font les calculs, elle ne fait que commencer.
—
Retrouvez la vidéo complète : Immobilier : la fête est finie et c’est tant mieux.