

Je vais vous parler d’un objectif que je poursuis concrètement, chiffres à l’appui : constituer 600 000 euros de parts de SCPI, achetées à crédit. La SCPI à crédit, c’est le cœur de ma stratégie, et j’en suis aujourd’hui à environ 70 pour cent. Rien d’exotique là-dedans : c’est tout bêtement mon plan retraite. Ma base line, le socle sur lequel je sais que je pourrai compter quoi qu’il arrive.
Je vous explique pourquoi j’ai choisi cet outil, comment je le finance, et surtout ce que ça change par rapport à une retraite classique. Mais je commence par un avertissement, parce qu’il est plus important que tout le reste.
L’avertissement à lire avant tout : la plupart des SCPI sont à fuir
Soyons directs. Avant même de parler SCPI à crédit, il faut apprendre à trier. À mon sens, l’écrasante majorité des SCPI, quelque chose comme neuf sur dix, ne valent pas votre argent. C’est mon opinion tranchée, pas une statistique officielle, mais je la pèse. Entre les frais d’entrée qui peuvent amputer votre capital de 8 à 12 pour cent dès le premier jour, les véhicules trop gros qui n’arrivent plus à investir intelligemment l’argent qu’ils collectent, et les rendements qui s’effritent, le tri est impitoyable.
Et je vise particulièrement une catégorie : les SCPI vendues par les réseaux bancaires. Votre banque vous en proposera une, la sienne, celle qui l’arrange, avec des frais élevés et des performances qui traînent derrière le marché. Ce n’est pas un conseil, c’est un placement de produit maison. La règle que je m’applique est simple : je ne prends jamais la SCPI qu’on me pousse, je prends celle que je suis allé chercher après l’avoir passée au crible. Frais, taille, transparence, régularité du rendement, qualité des actifs. Si un seul de ces points cloche, je passe mon chemin.
Une SCPI, c’est quoi, en une minute
Une SCPI, une société civile de placement immobilier, c’est de l’immobilier locatif sans les locataires ni les travaux. Vous achetez des parts d’une société qui détient des bureaux, des commerces, de la logistique, souvent partout en Europe. Cette société encaisse les loyers, les mutualise sur des centaines d’immeubles, et vous reverse votre quote-part, chaque mois ou chaque trimestre. Vous ne gérez rien. Vous touchez un revenu proportionnel à ce que vous détenez.
C’est le placement immobilier le plus passif qui existe, et le socle de toute SCPI à crédit. En échange, vous acceptez de ne pas piloter le bien vous-même et de payer une société de gestion pour le faire. Le choix de cette société de gestion fait toute la différence, et c’est exactement pour ça que l’avertissement du dessus compte autant.
Pour commencer : Comment investir 100 euros par mois en 2026 : le guide complet
Ma stratégie : la SCPI à crédit et l’effet de levier
Voici le cœur du sujet, et c’est là que la SCPI à crédit devient un vrai outil de patrimoine plutôt qu’un simple placement. Je n’achète pas mes parts cash. Je les achète à crédit.
La banque prête. Les loyers de la SCPI remboursent le crédit. Vous, vous apportez peu, voire rien, et vous laissez le temps et le locataire construire votre capital. C’est exactement la même mécanique que l’immobilier locatif classique, sauf que vous n’avez ni bien à gérer ni travaux à suivre. La SCPI à crédit s’inscrit d’ailleurs dans une bonne gestion de patrimoine : un outil parmi d’autres, pas une fin en soi.
Au bout du crédit, les parts sont à vous, largement payées par les loyers, et elles continuent de verser un revenu pour le reste de votre vie. C’est ça, se servir de la banque comme d’un levier : transformer une capacité d’emprunt en patrimoine qui produit du revenu. Pour ceux qui ont déjà des placements, le crédit lombard ouvre même d’autres portes.
Même à 3 ou 3,5 %, ça se rembourse presque tout seul
On me dit souvent que les taux ont monté, que la SCPI à crédit n’a plus de sens. C’est faux, et je vais vous montrer pourquoi avec des chiffres.
Le principe tient en une phrase : tant que le rendement de la SCPI est supérieur au taux de votre crédit, l’écart travaille pour vous. Aujourd’hui, une bonne SCPI verse entre 6 et 7 pour cent. Un crédit se négocie autour de 3 à 3,5 pour cent. L’écart est large, et c’est lui qui rembourse. C’est toute la force de la SCPI à crédit.
À titre d’illustration, avec les hypothèses d’un crédit de 600 000 euros sur 20 ans à 3,5 pour cent, la mensualité tourne autour de 3 480 euros. En face, 600 000 euros placés sur une SCPI qui verse 7 pour cent produisent environ 3 570 euros de loyers bruts par mois. Autrement dit, les loyers couvrent la quasi-totalité de la mensualité, capital compris. C’est une illustration avec des hypothèses précises, pas une promesse, et il faut y intégrer la fiscalité dont je parle plus bas. Mais l’ordre de grandeur est là, et il est parlant.
Corum ou Iroko Zen : ce que 600 000 € vous versent
Prenons deux références sérieuses, deux SCPI que je regarde et qui sortent du lot, pour rendre les chiffres concrets. Corum Origin et Iroko Zen. Deux candidates sérieuses pour une SCPI à crédit, deux niveaux de rendement.
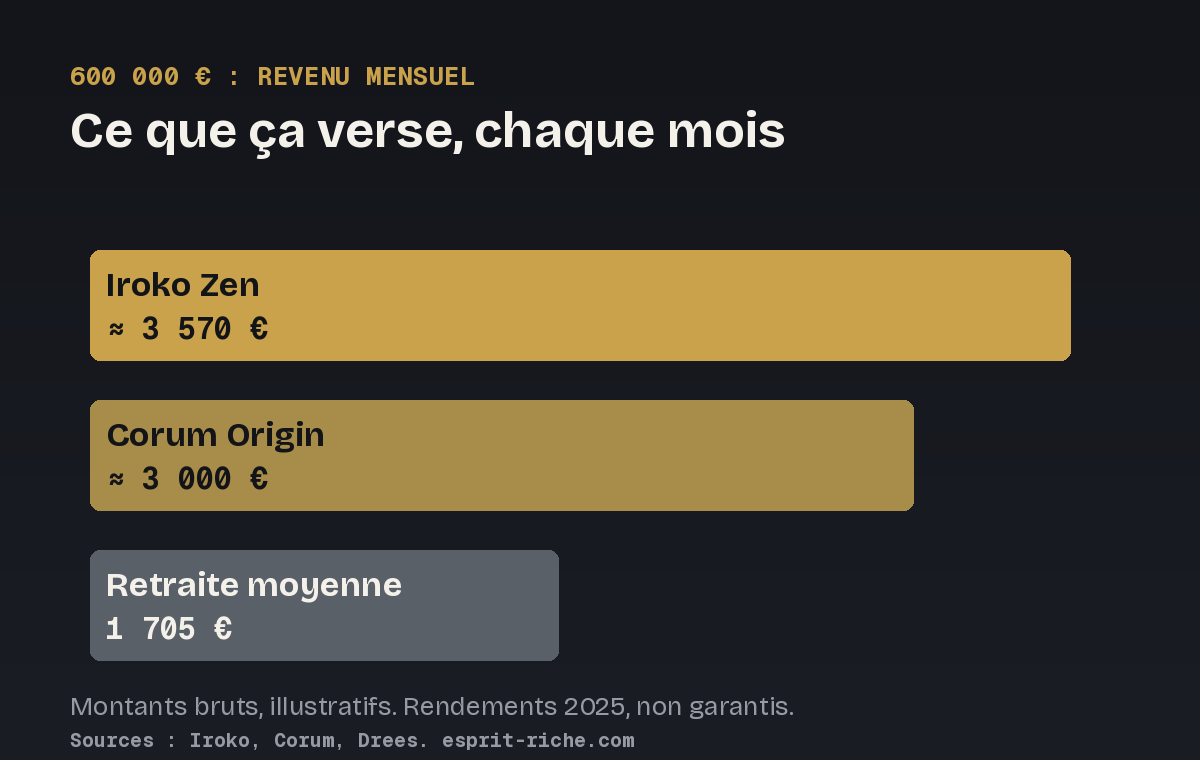
Iroko Zen. Taux de distribution de 7,14 pour cent en 2025, après 7,32 pour cent en 2024. Zéro frais d’entrée, ce qui est rare et change tout sur le long terme, et une distribution versée chaque mois. Sur 600 000 euros, à 7,14 pour cent, cela représente environ 42 800 euros par an, soit à peu près 3 570 euros de revenu brut par mois.
Corum Origin. Taux de distribution de 6,05 pour cent en 2024, autour de 6,5 pour cent en 2025, avec treize années de suite au rendez-vous de son objectif de 6 pour cent. Sur 600 000 euros, à 6 pour cent, cela fait environ 36 000 euros par an, soit à peu près 3 000 euros de revenu brut par mois.
Vous voyez l’ordre de grandeur : autour de 3 000 à 3 570 euros par mois selon la SCPI. Ce sont des montants bruts, avant impôt. Attention, ces taux sont ceux d’aujourd’hui : ils bougent chaque année, un rendement passé ne garantit rien, et le capital n’est pas garanti. Une SCPI peut baisser, sa part peut être moins liquide qu’une action. On ne signe pas les yeux fermés.
La comparaison qui pique : ça, ou 43 ans de travail
Maintenant, mettez la SCPI à crédit en face de votre future retraite. Faites le calcul, vérifiez les sources, je vous les donne en bas.
La pension de retraite brute moyenne en France, fin 2024, c’est 1 705 euros par mois selon la Drees. Pour l’obtenir, il faut une carrière complète : 172 trimestres validés, soit 43 ans de travail pour les générations nées à partir de 1965. Quarante-trois ans pour une moyenne de 1 705 euros par mois. 🤯
Mes 600 000 euros de SCPI, eux, visent 3 000 à 3 570 euros bruts par mois. Le double de la pension moyenne, sans avoir usé quarante-trois ans de bulletins de salaire pour ça. Et je n’ai même pas parlé du point le plus important.
Votre retraite meurt avec vous. Hors réversion partielle au conjoint sous conditions, elle ne se transmet pas. Vos enfants n’en verront pas un euro. Mes parts de SCPI, elles, sont dans mon patrimoine. Elles continuent de verser des loyers après moi, et elles se transmettent à mes enfants. D’un côté un droit qui s’éteint, de l’autre un actif qui reste. Pour moi, la différence n’est pas un détail, c’est tout le sujet.
Fiscalité et mode de détention : ce qui rend l’acquisition cohérente
Un point que je ne néglige jamais, et que trop d’investisseurs oublient : le rendement affiché ne dit rien de ce que vous touchez vraiment. Entre deux personnes qui achètent les mêmes 600 000 euros de SCPI, le résultat net peut varier du simple au double selon la fiscalité et le mode de détention. C’est là que se joue la cohérence patrimoniale, pas dans le taux de distribution.
La fiscalité d’abord. En direct, les loyers sont imposés comme des revenus fonciers, au barème plus les prélèvements sociaux, ce qui pèse lourd sur les tranches élevées. Une SCPI à crédit allège cette note grâce aux intérêts d’emprunt déductibles, et les SCPI investies à l’étranger bénéficient souvent d’un régime plus doux. Selon votre tranche, la même acquisition n’a pas le même sens.
Le mode de détention ensuite, parce qu’il change tout. Détenir en direct, via une assurance vie, via une SCI à l’impôt sur les sociétés ou en nue-propriété par démembrement ne répond pas aux mêmes objectifs. En direct pour du revenu tout de suite, en assurance vie pour une fiscalité adoucie et de la souplesse, en SCI à l’IS pour capitaliser et préparer la transmission, en démembrement pour effacer l’impôt pendant quelques années et viser la retraite. Le bon choix dépend de votre situation, de votre horizon et de votre objectif.
Ma règle est simple : on ne décide pas d’acheter des SCPI, puis on regarde la fiscalité et la détention après coup. On pense les trois ensemble, dès le départ, pour que l’acquisition entre dans une stratégie patrimoniale cohérente au lieu d’être une ligne isolée.
Où j’en suis, et la place que ça doit garder
Je suis à environ 70 pour cent de mon objectif de 600 000 euros en SCPI à crédit. Je continue, tranquillement, avec la même méthode. Pour moi, cette ligne, c’est l’équivalent d’un plan retraite, en plus souple, en plus lisible, et transmissible. Ma base line.
Mais je veux être clair, parce que c’est une règle que je ne transige pas. La SCPI à crédit ne doit rester qu’une partie raisonnable d’un patrimoine. Pas tout, loin de là. À côté, il faut un patrimoine financier, des actions et des ETF qui vont chercher la croissance, et selon les cas de l’immobilier physique que vous détenez en direct. La SCPI, c’est la brique revenu régulier et passif. Elle ne remplace ni la logique des dividendes en bourse, ni le contrôle que donne un bien détenu en propre. Avant de vous lancer, sachez d’ailleurs quel capital vise vraiment votre liberté. Un patrimoine solide, c’est un équilibre, jamais un seul outil poussé à fond.
Voilà mon objectif de SCPI à crédit, posé noir sur blanc. 600 000 euros de SCPI, financés au levier, pensés comme une retraite qui se transmet. J’y suis à 70 pour cent. Je vous raconterai la suite.
Pour comprendre comment appliquer pas à pas : retrouvez la liste des SCPI de référence, du choix de la SCPI au montage du crédit.
Questions fréquentes sur la SCPI à crédit
La SCPI à crédit, est-ce risqué ?
Oui, comme tout investissement. Le capital n’est pas garanti, la valeur de la part peut baisser, le rendement peut reculer, et la liquidité est plus limitée qu’une action. À crédit, vous ajoutez le risque de l’emprunt : si les loyers baissent, l’effort d’épargne mensuel augmente. La SCPI à crédit se pilote donc avec une marge de sécurité, pas à la limite de vos capacités.
Quelle SCPI choisir pour un achat à crédit ?
Je regarde toujours les mêmes critères : des frais d’entrée bas ou nuls, un rendement régulier sur plusieurs années, une taille qui n’empêche pas d’investir intelligemment, et de la transparence sur les actifs. Iroko Zen et Corum Origin cochent l’essentiel de ces cases. À l’inverse, je fuis les SCPI maison des réseaux bancaires. Une SCPI à crédit se choisit après analyse, jamais parce qu’on vous l’a poussée.
Comment sont fiscalisés les revenus d’une SCPI à crédit ?
Les loyers sont imposés comme des revenus fonciers, au barème de l’impôt sur le revenu, avec les prélèvements sociaux de 17,2 pour cent. Bonne nouvelle pour la SCPI à crédit : les intérêts d’emprunt sont déductibles de ces revenus fonciers, ce qui allège la note pendant le remboursement. Les SCPI investies à l’étranger bénéficient souvent d’une fiscalité plus douce. Vérifiez toujours votre situation, idéalement avec un professionnel.
Cet article est informatif et raconte ma propre démarche. Il ne constitue pas un conseil en investissement personnalisé. Investir en SCPI comporte un risque de perte en capital, les revenus ne sont pas garantis, la liquidité est limitée, et les performances passées ne préjugent pas des performances futures. Les revenus de SCPI sont fiscalisés, comme des revenus fonciers et avec les prélèvements sociaux, ce qui réduit le montant net perçu ; les SCPI investies à l’étranger bénéficient souvent d’une fiscalité plus douce. Faites votre propre analyse et, au besoin, rapprochez-vous d’un professionnel.
Sources
- Iroko Zen, taux de distribution 2024 et 2025 : MeilleureSCPI, France SCPI
- Corum Origin, taux de distribution 2024 et 2025 : Meilleurtaux Placement, France SCPI
- Pension de retraite moyenne 1 705 € brut par mois fin 2024 : Drees, Les retraités et les retraites
- 172 trimestres (43 ans) pour le taux plein, génération 1965 : L’Assurance retraite