
Le 1er octobre, l’OAT française à 10 ans a frôlé les 5 %, un niveau qu’on n’avait pas vu depuis juillet 2002. Vingt-quatre ans sans ça. Les marchés demandent une prime sur l’OAT pour prêter à la France, et cette prime finit toujours par arriver quelque part. Voici ce qu’elle coûte déjà, et ce que quatre pays qui sont passés par là disent vraiment des prix immobiliers.
L’OAT, c’est une reconnaissance de dette de l’État
L’OAT, en gros, c’est la dette de l’État. Le rendement à 10 ans, c’est le taux que le marché exige pour prêter à la France. Quand les investisseurs vendent leurs anciennes obligations, leur valeur baisse et le rendement de l’OAT monte. Les nouvelles OAT doivent offrir de meilleures conditions pour trouver preneur, et elles en trouvent de plus en plus difficilement.
Pourquoi la France paye plus cher que l’Allemagne
Une partie de la hausse est commune à beaucoup de pays : craintes sur les économies, pétrole, rendements allemand et américain qui montent aussi. Mais la France paye une prime supplémentaire, et elle vient de deux choses.
La dette publique, d’abord. 3.500 milliards d’euros, 119 % du PIB. Prêter à quelqu’un qui est déjà bien endetté n’a jamais rassuré un créancier. La prime de l’OAT sort de là.
Le déficit, ensuite. La dette, c’est le stock du passé. Le déficit, c’est la balance entre les recettes et les dépenses. Et l’État prépare une émission obligataire record de 340 milliards d’euros pour 2027. Une partie se placera au rendement de l’OAT du moment.
Aujourd’hui, l’Allemagne emprunte à 3,6 % et la France à 5 %. L’écart de 1,4 point est énorme. Attention quand même : ce n’est pas l’ensemble de la dette française qui est au rendement de l’OAT à 5 %, seulement les dernières émissions réalisées.
Le calcul : ce que coûte un point d’OAT
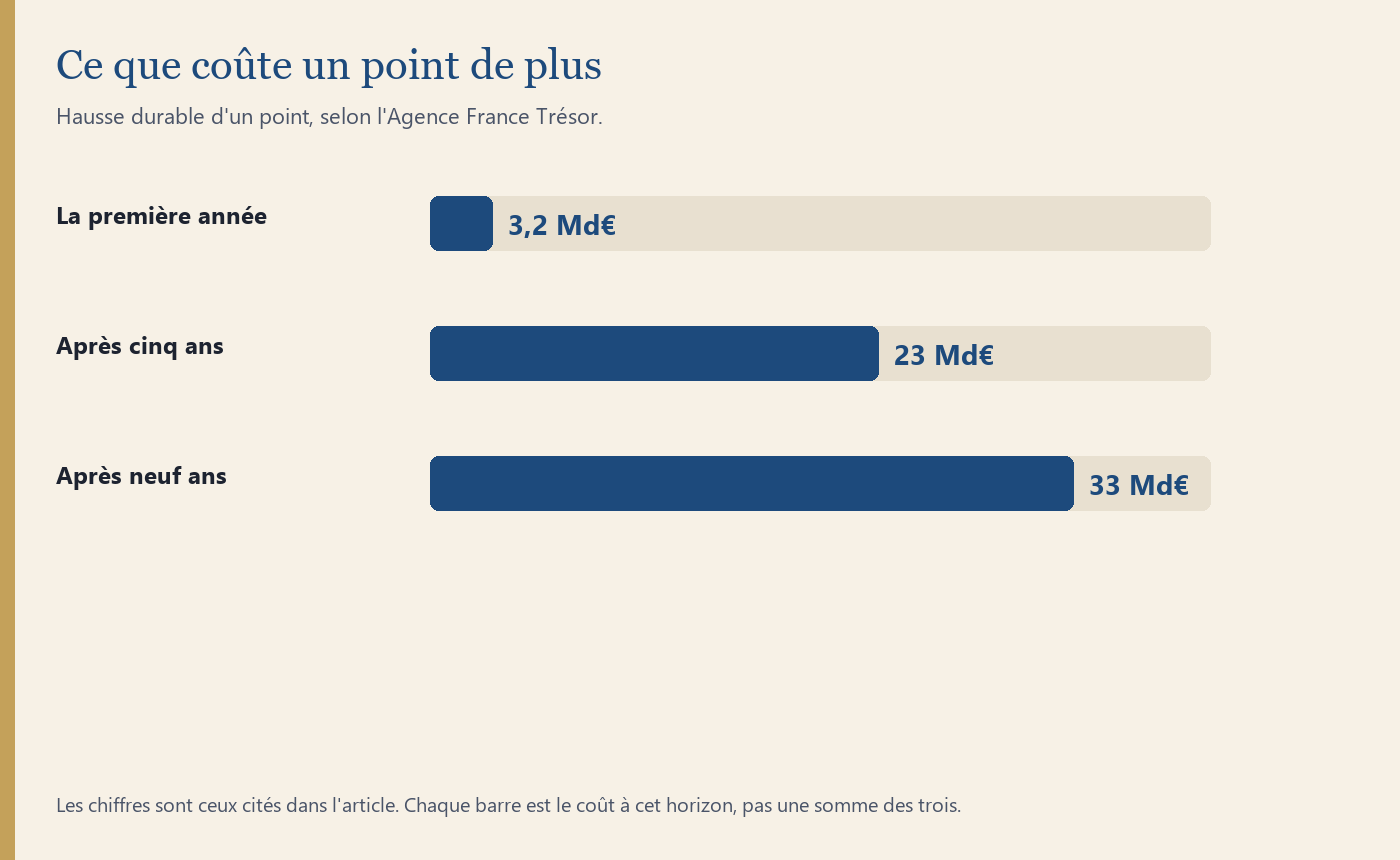
Selon l’Agence France Trésor, une hausse durable d’un point coûte 3,2 milliards d’euros la première année, 23 milliards après cinq ans et 33 milliards après neuf ans. Chaque milliard d’intérêts reversé au prêteur est de l’argent qui ne va pas ailleurs. Dans les hôpitaux, dans l’éducation nationale.
Côté crédit immobilier, d’après la Banque Postale, un point d’OAT en plus ajoute environ 0,4 % au taux d’un prêt. Et 0,5 % de plus sur le crédit, c’est à peu près 3,5 % de capacité d’emprunt en moins. Sur une capacité de 300.000 €, ça fait 10.500 € qui disparaissent. Résultat : moins d’acheteurs capables de payer le prix du marché.
J’ai suivi le chemin inverse, celui de la baisse des taux de crédit, dans la courbe de Friggit. Le mouvement dont on parle ici, c’est le même mécanisme dans l’autre sens. L’OAT monte, le crédit suit, la capacité se réduit.
Les anciens emprunteurs s’en moquent, les nouveaux trinquent
La caractéristique du marché français, c’est que les emprunteurs empruntent à taux fixe. L’OAT peut monter à 12 %, ceux qui ont déjà leur crédit s’en moquent. Ça ne concerne que les nouveaux, dont la capacité se réduit.
Mais le taux fixe protège contre l’évolution de la mensualité, pas contre le reste. Pas contre une perte de revenus. Pas contre le refus de la banque de financer le prochain bien. Pas contre le fait que votre acheteur potentiel n’obtiendra pas son prêt.
Argentine : moins 62 % en dollars, et pourtant
2001. L’Argentine suspend le paiement de sa dette. Les épargnants se jettent sur les banques, le gouvernement bloque les retraits, c’est le corralito. Pendant dix ans, le peso reste arrimé à un dollar. Puis l’arrimage saute et le peso s’effondre.
L’astuce utilisée à ce moment-là, c’est la conversion. Les dépôts en dollars sont convertis à 1,40. Des contrats continuent d’être libellés en dollars, d’autres passent en pesos, les tribunaux sont submergés. Le gouvernement suspend aussi pendant 180 jours toutes les procédures hypothécaires. Aux banques, il donne des obligations publiques en échange de dette publique. On paye du papier avec du papier.
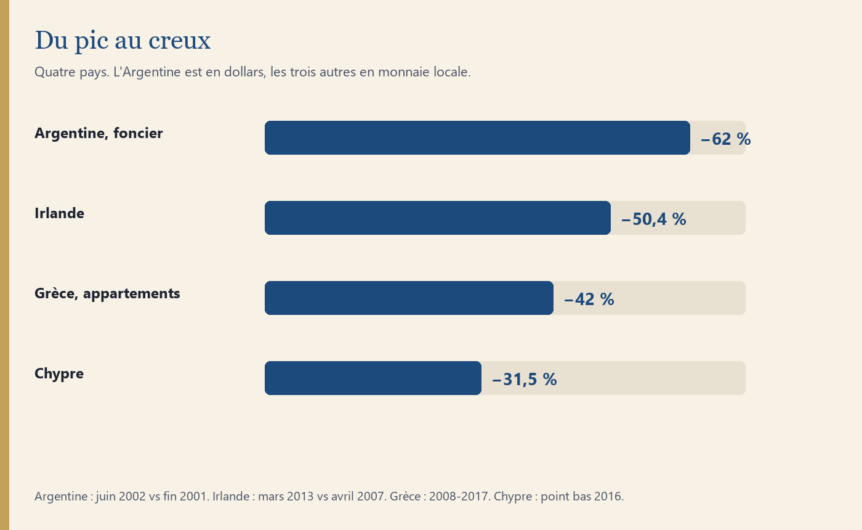
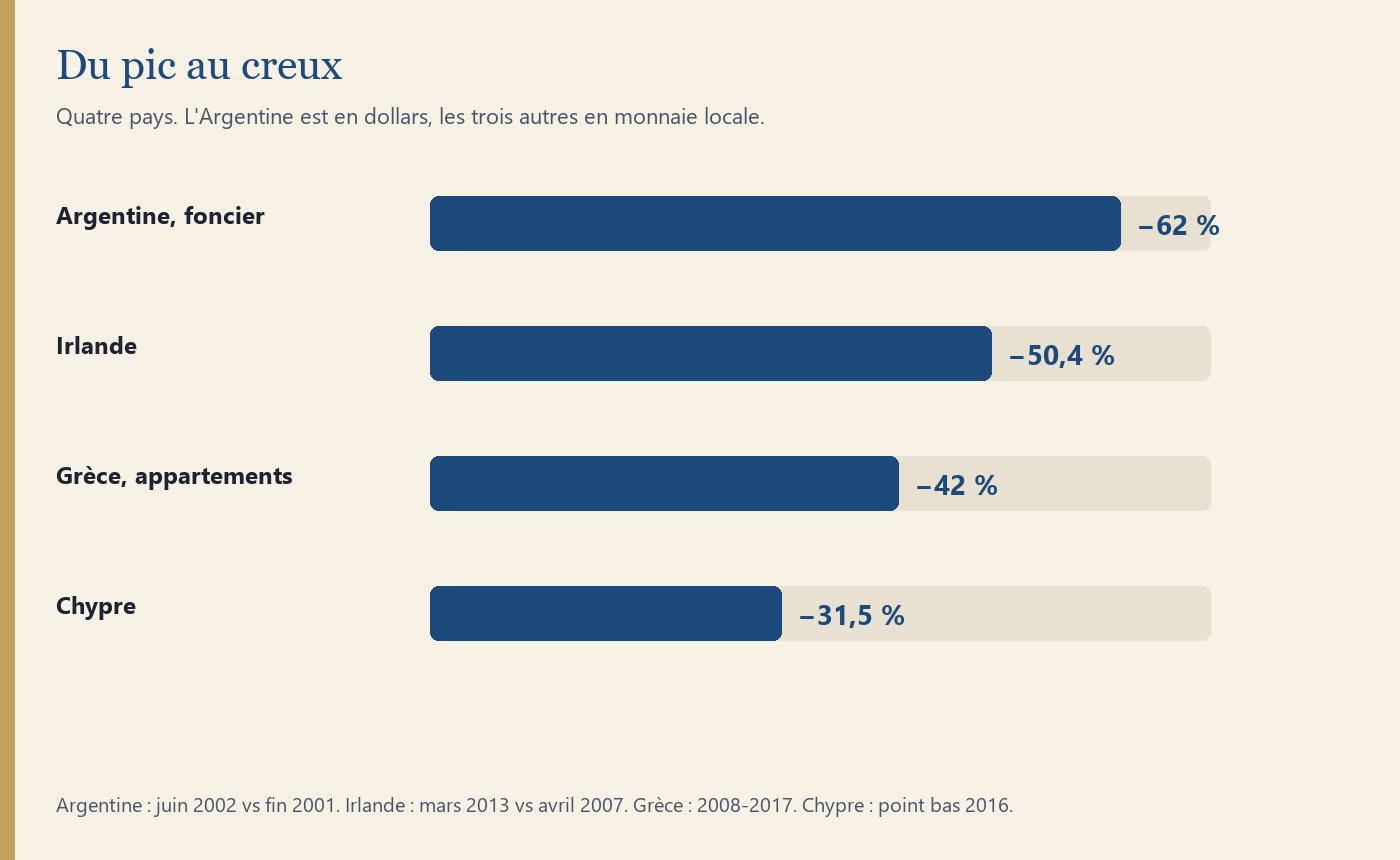
Sur le marché, le prix moyen des offres baisse de 49 % en 2002. Le foncier passe de 558 dollars le mètre carré fin 2001 à 214 dollars en juin 2002. Moins 62 % en six mois. Sauf qu’en pesos, le prix du foncier augmente d’environ 50 % sur la même période.
Du coup, si vous devez récupérer votre argent à cet instant, mieux vaut un bien qui perd la moitié de sa valeur en dollars qu’un compte en pesos qui en perd 60 %. C’est une protection et une contrainte en même temps.
Les maisons retrouvent leur prix de 2001 dès 2005. Quatre ans. Le retour complet des appartements prend jusqu’à 2007. Bref, un creux de quatre à sept ans, pas une décennie.
La limite de l’exemple : l’Argentine pouvait dévaluer. La France ne peut pas, tant qu’elle est dans l’euro. Son OAT, elle, reste libellée en euros. Le prix du bien peut baisser sans que la devise vienne recoller les morceaux.
Grèce : sans dévaluation, dix-sept ans
Du troisième trimestre 2008 au troisième trimestre 2017, l’indice des prix des appartements baisse de 42 %. Neuf ans de baisse. Sur la même période, le revenu des ménages diminue d’un tiers. Le chômage atteint 27,5 %.
La Grèce a l’euro, donc elle est prisonnière du même mécanisme que la France. Elle ne peut pas dévaluer, elle ne peut pas alléger ses anciennes dettes. La France non plus, et son OAT reste en euros. Alors l’État intervient sur les contrats. Le film d’une faillite d’un pays, je l’ai déjà déroulé à part. Ici, ce qui m’intéresse, c’est le prix des murs.
En 2010, la loi 4CI protège les résidences principales de moins de 300.000 € contre la saisie, protection ajustée et resserrée régulièrement. En 2019, un dispositif subventionne entre 20 et 50 % de certaines mensualités, à condition que l’emprunteur reprenne les paiements. La taxe foncière devient permanente en 2014. Et de 2014 à 2019, contrôle des capitaux.
Les prix ont retrouvé leur pic de 2008 en 2025. Dix-sept ans, en prix nominal. Un propriétaire qui a acheté au pic a retrouvé sa valeur en euros courants, et perdu beaucoup avec l’inflation passée entre-temps.
Chypre : vos dépôts au-dessus de 100.000 €
Mars 2013. Deux grandes banques chypriotes sont insolvables. Trop grosses par rapport au pays, le gouvernement n’a pas les moyens de les recapitaliser. La première est démantelée. Pour la Bank of Cyprus, les actionnaires et les obligataires absorbent d’abord, puis on passe aux déposants : 47,5 % de la partie des dépôts supérieure à 100.000 € est convertie en actions de la banque.
Vous aviez 150.000 €. Sur les 50.000 € au-dessus du seuil, la moitié part en actions, environ 25.000 €. Ça représente 3,8 milliards d’euros répartis sur près de 20.000 déposants.
L’immobilier chypriote touche son point bas en 2016, 31,5 % sous son plus haut. Huit ans pour baisser de 30 %. Les ventes tombent à un cinquième du niveau de 2007 en 2015. Aujourd’hui l’indice global reste sous le pic de 2008, les prix des appartements ont dépassé leur niveau de départ. Les ventes se tarissent avant le plancher. Une OAT française chère produit le même effet, dès que la banque dit non.
Irlande : moins 50,4 % sans aucun défaut
L’Irlande, c’est le contre-exemple qui casse un raisonnement courant. Le pays avait une bulle immobilière financée par les banques : elles prêtent beaucoup, les gens achètent beaucoup, la construction ne suit pas et les prix se décorrélent du fondamental.
En 2008, le gouvernement garantit toutes les dettes. Les pertes apparaissent dans les comptes publics, le pays entre dans un programme d’aide européen, le FMI arrive en 2010. Et l’État n’a pas fait défaut sur sa dette souveraine.
Pic en avril 2007, creux en mars 2013 : moins 50,4 % en six ans. 12 % des crédits de résidence principale ont 90 jours de retard, plus de 100.000 comptes, 19 milliards d’euros en jeu. Fin 2010, 31 % des biens hypothéqués sont en negative equity, le capital restant dû dépasse la valeur du bien.
Bilan : un pays n’a pas besoin d’être en faillite pour perdre la moitié de son immobilier. L’Irlande l’a fait sans être la risée des marchés. Une OAT sous tension peut suffire à gripper le crédit. L’indice des prix a dépassé son pic de 2007 en juin 2023, seize ans plus tard, et Dublin reste 9 % sous son sommet.
Comment lire ces quatre creux
Mettre -62 %, -50 %, -42 % et -31 % sur la même ligne donne l’impression d’une fourchette. Quatre histoires, en réalité, et elles ne mesurent pas la même chose.
L’Argentine, c’est un prix en dollars, après une dévaluation. En pesos, le foncier montait. Si vous viviez, touchiez vos loyers et dépensiez en pesos, votre bien ne s’était pas effondré. Si vous comptiez votre patrimoine en dollars, si. La France n’a pas ce levier. Elle est dans l’euro, comme la Grèce.
La Grèce, elle, donne le temps. Neuf ans de baisse, dix-sept ans pour revenir au pic de 2008, en euros courants, donc sans rattraper l’inflation d’entre-temps. Le revenu des ménages avait baissé d’un tiers. Le chômage était à 27,5 %. Le prix des appartements a suivi les revenus, pas une panique d’un semestre.
Chypre rappelle autre chose. Le coup est d’abord tombé sur les dépôts au-dessus de 100.000 €, pas sur le cadastre. L’immobilier a mis huit ans pour perdre environ 30 %, et les ventes se sont taries bien avant que les prix n’aient fini de baisser. Quand plus personne n’achète, le prix affiché ne veut plus dire grand-chose.
L’Irlande est le cas qui m’intéresse le plus pour la France d’aujourd’hui. Pas de défaut. Une bulle de crédit, une garantie publique sur les banques, et quand même moins 50,4 %. L’État honorait ses échéances. L’immobilier a lâché quand même, parce que les banques avaient trop prêté, puis se sont arrêtées.
Du coup, l’OAT à 5 % donne le prix que les prêteurs demandent maintenant. La baisse des biens, s’il y en a une, passera par le crédit des nouveaux acheteurs, par les revenus, et par ce que l’État décidera de toucher dans les contrats. Les quatre pays disent la même chose sur ce point, avec des chiffres très différents.
Trois choses décident du prix
La monnaie. Un pays qui peut dévaluer décide du prix dans une certaine mesure : les prix montent en devise locale et baissent en euros ou en dollars. La France dépend de l’euro, elle ne peut pas dévaluer. Son OAT non plus ne changera pas de devise.
Les banques. Si elles ne prêtent plus, le prix affiché ne tient pas. Personne n’achète, les ventes s’arrêtent. C’est le chemin le plus court entre une OAT chère et un compromis qui ne se signe pas.
Les contrats. L’État peut modifier le cadre juridique. Au Portugal, à la première grosse montée des taux, le gouvernement a dit aux banques : laissez les particuliers convertir leur prêt à taux fixe. Elles n’ont pas eu le choix.
Ce que j’en fais de mon côté
Je ne fais pas mes travaux moi-même. L’immobilier, c’est avant tout une question financière. Quand j’ai compris ça il y a une quinzaine d’années, j’ai compris que je pouvais en faire, moi qui ne suis pas artisan. Le financement transforme un type qui refait des salles de bain en investisseur qui construit un parc.
Avec une quarantaine de lots et 2 millions d’euros levés auprès des banques, une baisse de 20 % me ferait mal au moral et pas grand-chose d’autre, tant que les loyers rentrent et que la banque est remboursée. C’est le stress test que je vous conseille : moins 10 %, moins 20 % de revenus, combien de temps je tiens ?
Dans ce test, l’OAT entre par le crédit. Est-ce que je peux encore financer le prochain bien si le taux a pris environ 0,4 point par point d’OAT, comme le chiffre la Banque Postale ? Est-ce que mon acheteur, le jour où je vends, obtient encore son prêt ? Si la réponse est non, le prix de l’annonce ne sert à rien.
Ce que je pense du risque français
Il y a un risque que la France se retrouve dans une situation compliquée entre six mois et cinq ans. Anticipez avec votre banque, aménagez votre dette, gardez de la marge pendant que tout va bien. Le moment où l’OAT est déjà à 5 %, c’est un peu tard pour découvrir que le dossier ne passe plus.
Et pour ceux qui espèrent une chute pour acheter : oui, les prix baisseraient, et d’un point de vue immobilier ce serait une bonne nouvelle. Acheter pour un tiers ou la moitié du prix des biens qui valent beaucoup plus cher aujourd’hui, je serai le premier content. Sur les autres points de vue, ça ne serait une bonne nouvelle pour personne.
Si vous voulez la partie pratique, les 5 méthodes pour mettre votre argent à l’abri sont détaillées ici : sauvez votre argent maintenant.
Vous avez déjà fait votre stress test, OAT comprise, ou vous attendez que le marché vous le fasse passer ?