
En bref : combien pèse la fortune de Sophie Marceau ?
Fourchette estimée : 20 à 50 millions d’euros. Aucun chiffre officiel n’existe, donc voici une reconstitution assumée plutôt qu’un montant inventé.
Méthode : Une quarantaine de films sur quarante ans, dont plusieurs productions internationales à gros budget, trois films réalisés, des contrats de marque haut de gamme sur des décennies, et un patrimoine immobilier logé en SCI depuis 1991.
Limites : Aucun cachet n’a jamais été publié et les comptes de ses SCI ne sont pas détaillés. La fourchette est large parce que l’écart entre un rôle français et un rôle hollywoodien l’est aussi. Le reste de l’article détaille les mécanismes, qui sont eux parfaitement documentés.
En 1984, une adolescente de seize ans emprunte un million de francs pour racheter son propre contrat de travail. Elle s’appelle Sophie Marceau, elle vient de faire deux films qui ont rempli les salles, et son employeur compte bien la garder là où il l’a mise.
Ce million, c’est environ 152.000 € de l’époque, et de l’ordre de 370.000 € en pouvoir d’achat d’aujourd’hui. À seize ans. Avec de l’argent qu’elle a dû rembourser.
Toute la fortune de Sophie Marceau découle de cette décision. Pas de son talent, pas de La Boum, pas de James Bond. De cette ligne-là.
Aux origines de la fortune de Sophie Marceau : Gentilly et une agence pour enfants
Née Sophie Maupu en 1966. Père chauffeur poids lourd, mère vendeuse puis employée dans la restauration. Chelles, puis Gentilly, en banlieue parisienne. Parents divorcés quand elle a neuf ans.
À treize ans, elle est repérée par une agence de figuration pour enfants. Claude Pinoteau la choisit pour La Boum, qui sort en 1980. Elle devient une star instantanément, à un âge où on ne comprend rien à un contrat.
C’est d’ailleurs Pinoteau qui lui souffle un nom de scène, choisi dans une liste d’avenues parisiennes. Elle prend Marceau pour garder l’initiale de Maupu.
La Boum 2 suit en 1982, et lui vaut le premier César du meilleur espoir féminin de l’histoire de la récompense.
Le contrat d’exclusivité, ou le vrai sujet de la fortune de Sophie Marceau
Ce que Gaumont avait acheté
Gaumont ne l’avait pas engagée pour un film. Le studio détenait un contrat d’exclusivité sur elle, ce qui signifie qu’elle ne pouvait tourner que ce qu’il décidait.
Et ce qu’il avait décidé était rationnel du point de vue du studio : continuer les suites de La Boum, qui étaient extrêmement rentables. Pourquoi prendre un risque avec une adolescente qui rapporte des millions dans un rôle qui fonctionne ?
Du point de vue de l’actrice, c’était une impasse. Rester la petite Vic jusqu’à trente ans, puis devenir invendable le jour où le public l’aurait vue grandir.
Le rachat
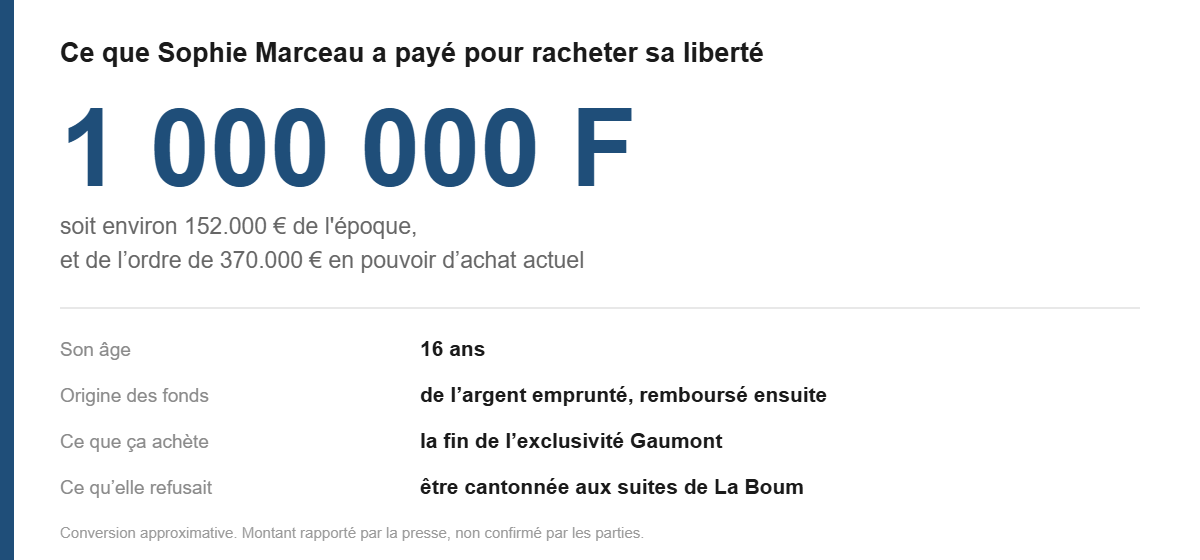
Elle rachète donc son contrat pour un million de francs, avec de l’argent emprunté. Le montant est rapporté par la presse et n’a jamais été confirmé officiellement par les parties, donc traitez-le comme un ordre de grandeur crédible plutôt que comme un chiffre certifié.
Ce qui est certain, c’est ce qu’elle fait juste après : L’Amour braque avec Andrzej Żuławski, un film que les dirigeants de Gaumont voient d’un très mauvais œil. Puis Fort Saganne avec Depardieu, Harem avec Ben Kingsley, et une carrière qui ne ressemble en rien à ce que le studio avait prévu.
Dix ans plus tard, elle est Isabelle de France dans Braveheart. Quinze ans plus tard, elle est Elektra King face à Pierce Brosnan dans Le monde ne suffit pas.
Bilan : un million de francs investis à seize ans ont ouvert quarante ans de carrière libre.
Le contexte de 1984, pour mesurer l’audace
Un million de francs en 1984, c’était l’ordre de grandeur d’un pavillon en région parisienne. Le salaire moyen annuel tournait autour de 90.000 francs. Autrement dit, elle a emprunté l’équivalent d’une dizaine d’années de salaire moyen, à seize ans, pour un actif que personne ne pouvait garantir.
Ajoutez le contexte juridique de l’époque. Une mineure, un contrat signé par ses représentants légaux, un studio en position de force, et aucun précédent médiatisé de rupture de ce type dans le cinéma français.
Et ajoutez le contexte personnel. Fille de routier, mère employée, parents divorcés. Personne autour d’elle n’avait jamais manipulé ce genre de somme, ni négocié avec une major du cinéma.
C’est ce faisceau qui rend la décision remarquable. Pas le montant en lui-même, mais le fait qu’il ait été engagé par quelqu’un qui n’avait ni l’expérience, ni le filet de sécurité familial, ni la garantie de pouvoir rembourser.
Ce que le rachat à l’origine de la fortune de Sophie Marceau vous apprend
Le mécanisme est plus courant qu’il n’y paraît, et il porte un nom simple : payer pour sortir d’un engagement qui vous coûte plus cher que sa pénalité.
Vous le retrouvez partout. Une clause de non-concurrence qui vous interdit d’exercer votre métier pendant deux ans. Un pacte d’associés qui vous bloque dans une société dont vous ne voulez plus. Un bail commercial trop long sur un local mal placé. Un contrat d’exclusivité avec un donneur d’ordre unique.
Dans tous ces cas, la même question se pose : combien coûte la sortie, et combien coûte de rester ?
La plupart des gens ne font jamais ce calcul. Ils regardent le prix de la sortie, le trouvent élevé, et restent. Sophie Marceau à seize ans a fait l’inverse. Elle a comparé le prix de la sortie au coût d’une carrière entière passée dans un rôle qui l’aurait tuée professionnellement.
Et elle a emprunté pour payer. C’est le second point, et c’est celui que je trouve le plus intéressant : elle a utilisé le crédit pour financer un actif immatériel, sa propre liberté de choisir. C’est le même raisonnement que celui qui consiste à emprunter pour acheter un actif qui rapporte, sauf que l’actif ici, c’était elle-même.
Comment chiffrer une clause d’exclusivité, concrètement
Puisque c’est le cœur de l’histoire, autant en faire quelque chose d’utilisable. Voici la méthode, en quatre étapes, applicable à n’importe quel engagement qui vous lie.
Étape 1 : chiffrez ce que l’engagement vous rapporte par an. Le revenu net, pas le chiffre d’affaires. Chez Marceau, c’était les cachets garantis des suites de La Boum, confortables et sans risque.
Étape 2 : chiffrez ce qu’il vous interdit. C’est la partie que personne ne fait, parce qu’elle demande d’estimer un revenu qui n’existe pas encore. Prenez une hypothèse basse et assumez-la. Pour elle : les rôles refusés, les réalisateurs inaccessibles, et surtout la valeur de long terme d’une carrière qu’on choisit soi-même.
Étape 3 : multipliez l’écart par la durée restante. Un contrat qui vous coûte 20.000 € de manque à gagner par an et qui court encore sept ans vous coûte 140.000 €, sans compter ce que ces sept années auraient permis de construire ensuite.
Étape 4 : comparez au prix de sortie. Indemnité de rupture, rachat de parts, pénalité contractuelle, honoraires d’avocat. Si le prix de sortie est inférieur au coût cumulé de rester, la décision est arithmétique.
Deux pièges à connaître. Le premier est psychologique : le prix de sortie est immédiat et douloureux, le coût de rester est étalé et invisible. Notre cerveau surpondère systématiquement le premier. Le second est juridique : certaines clauses sont mal rédigées, voire nulles, et un avocat spécialisé coûte moins cher qu’un rachat. Faites relire avant de négocier.
Dans le cas qui nous occupe, la fortune de Sophie Marceau tient largement au fait qu’elle a fait ce calcul à un âge où la plupart des gens signent ce qu’on leur tend.
Pourquoi l’histoire de la fortune de Sophie Marceau est rare
Un mot sur ce qui rend ce cas atypique, parce qu’il ne faut pas en tirer de règle universelle.
Racheter un contrat suppose trois conditions réunies. Il faut que la sortie soit juridiquement possible, ce qui n’est pas toujours le cas. Il faut trouver quelqu’un qui accepte de prêter, ce qui à seize ans, sans patrimoine et sans garantie, tient du miracle ou d’un entourage très convaincu. Et il faut une conviction sur la suite, parce qu’on rembourse un emprunt avec des revenus qui n’existent pas encore.
La plupart des gens qui se sentent piégés dans un engagement ne réunissent pas ces trois conditions. Pour eux, la sortie passe par la négociation, la renégociation à l’échéance, ou l’attente. C’est moins spectaculaire et c’est souvent la bonne décision.
Ce qui reste transposable, en revanche, c’est le raisonnement. Poser le coût de rester en face du coût de partir, chiffres à l’appui, plutôt que de subir un contrat parce qu’on l’a signé.
Les SCI, l’autre décision précoce de la fortune de Sophie Marceau
Un détail que personne ne raconte, et qui se lit dans les registres publics.
Sophie Maupu a dirigé trois structures : la SCI de Segonzac, créée le 15 novembre 1991, la SCI Petersbourg, créée le 13 février 2002, toutes deux domiciliées à Neuilly-sur-Seine, et Juvenile Productions, une SAS de production audiovisuelle créée le 24 octobre 2013 à Saint-Germain-en-Laye. Les trois sont aujourd’hui cessées, selon les données du registre.
Regardez la date de la première : 1991. Elle a vingt-cinq ans. Braveheart n’existe pas encore, le Bond non plus.
Une SCI à vingt-cinq ans, ce n’est pas un réflexe d’actrice, c’est un réflexe de gestion patrimoniale. La société civile immobilière sert à détenir de l’immobilier à plusieurs, à organiser sa transmission, et à séparer le patrimoine privé de l’activité professionnelle. Si le sujet vous intéresse pour votre propre situation, j’ai détaillé à qui sert vraiment une SCI, et les cas où elle ne sert à rien.
Le fait que ces structures soient aujourd’hui fermées mérite d’être noté aussi. Une société qu’on laisse dormir coûte des frais comptables, des obligations déclaratives et du temps. Savoir clôturer proprement fait partie du travail.
La fortune de Sophie Marceau : le retour sur investissement, quarante ans plus tard
Faisons l’exercice, en assumant qu’il s’agit d’une reconstitution et pas d’une comptabilité.
Investissement de départ : un million de francs, financé à crédit, remboursé sur les années suivantes. Appelons ça 370.000 € de pouvoir d’achat actuel.
Ce que cet investissement a permis, en quarante ans : une quarantaine de films, dont plusieurs succès internationaux, trois films réalisés, des livres publiés, des contrats de marque haut de gamme sur des décennies, et le statut de personnalité préférée des Français, sixième au dernier classement Ifop.
Aucun de ces éléments n’était accessible dans le cadre du contrat Gaumont. Le studio n’aurait jamais financé L’Amour braque, et Braveheart n’aurait jamais appelé la petite Vic de La Boum.
Le rendement de l’opération est donc impossible à chiffrer précisément, mais il se qualifie facilement : un investissement unique, réalisé une fois, à l’âge de seize ans, qui a conditionné l’intégralité des revenus des quatre décennies suivantes.
C’est la définition même d’un investissement structurant, par opposition à un revenu. Et c’est ce qui distingue la fortune de Sophie Marceau de celle d’une actrice qui aurait simplement bien gagné sa vie : elle ne s’est pas contentée d’encaisser, elle a d’abord acheté le droit de choisir ce qu’elle allait encaisser.
Actrice, réalisatrice, productrice : les étages de la fortune de Sophie Marceau
Elle passe derrière la caméra avec Parlez-moi d’amour en 2002, qui reçoit le prix de la mise en scène au festival de Montréal. Puis La Disparue de Deauville en 2007, et Mme Mills, une voisine si parfaite en 2017. Elle publie également des livres.
L’intérêt financier de ce déplacement est simple. Un acteur est payé pour un rôle. Un réalisateur est payé pour un film et détient une part des droits d’auteur de l’œuvre. Un producteur détient l’œuvre elle-même.
À chaque étage, la nature du revenu change. On passe d’un cachet à des droits, puis d’un droit à une propriété.
C’est exactement le chemin qu’a suivi Omar Sy en créant sa société de production trente ans plus tard, et celui qu’avait pris Francis Cabrel en montant son propre label dès 1982.
Les marques comme rente dans la fortune de Sophie Marceau
Dior Beauté, la joaillerie Chaumet, le groupe PSA pour la marque DS, et plus récemment Uber Eats en 2024. Les montants ne sont pas publics, comme presque toujours dans ce type de contrats.
Ce qui est visible, en revanche, c’est le positionnement. Peu de partenariats, majoritairement haut de gamme, étalés sur des décennies.
C’est le même principe que celui qu’on a vu chez Zinédine Zidane : un nom qui reste rare vaut cher, un nom qu’on retrouve partout ne vaut plus rien. La différence, c’est qu’un acteur français n’a ni l’audience mondiale ni la longévité commerciale d’un footballeur devenu icône planétaire. L’ordre de grandeur n’est pas le même.
Ce qu’on ne sait pas sur la fortune de Sophie Marceau
Beaucoup de choses, et je préfère le dire clairement.
Aucun patrimoine n’a été rendu public. Ses cachets ne sont pas connus, ni sur les films français ni sur les productions américaines. Les comptes de ses trois sociétés n’ont pas été publiés en détail. Les montants de ses contrats de marque sont confidentiels.
Ce qui reste vérifiable tient à trois choses : le rachat de contrat à seize ans, largement documenté par la presse, l’existence et les dates de ses structures juridiques, consultables dans les registres, et sa filmographie.
Les estimations de patrimoine que vous trouverez sur les sites spécialisés ne reposent sur rien. Elles se recopient les unes les autres depuis dix ans.
Ce que la fortune de Sophie Marceau vous apprend sur l’argent
Six choses, et aucune ne demande de savoir jouer.
1. Le vrai piège n’est pas le montant, c’est l’exclusivité. Un contrat bien payé qui vous interdit de faire autre chose vaut souvent moins qu’un contrat moins payé qui vous laisse libre. Regardez toujours les clauses d’exclusivité avant de regarder le prix.
2. Sortir d’un mauvais engagement est un investissement. Un million de francs à seize ans pour reprendre la main, ça se calcule comme n’importe quel investissement : coût de sortie contre coût de rester. Faites le calcul, ne vous fiez pas à votre réaction devant le chiffre.
3. Le crédit ne sert pas qu’à l’immobilier. Elle a emprunté pour acheter sa liberté professionnelle. Le principe du levier vaut pour tout actif qui rapportera plus que le coût de l’emprunt, y compris une formation, un rachat de parts ou une clause de sortie.
4. Structurez avant d’en avoir vraiment besoin. Une SCI à vingt-cinq ans, quatre ans avant Braveheart. Créer les structures pendant que la situation est simple coûte infiniment moins cher que de restructurer une fois que le patrimoine est là.
5. Montez d’un étage dans la chaîne de valeur. Actrice, puis réalisatrice, puis productrice. À chaque niveau, on s’éloigne du cachet et on se rapproche de la propriété.
6. Fermez ce qui ne sert plus. Ses trois sociétés sont cessées. Une structure vide n’est pas un patrimoine, c’est une charge annuelle et un risque de contentieux.
Questions fréquentes sur la fortune de Sophie Marceau
Combien Sophie Marceau a-t-elle payé pour racheter son contrat ?
Un million de francs, à seize ans, avec de l’argent emprunté. Soit environ 152.000 € de l’époque, de l’ordre de 370.000 € en pouvoir d’achat actuel. Le montant est rapporté par la presse mais n’a pas été confirmé officiellement.
Quelle est la fortune de Sophie Marceau ?
Aucun chiffre fiable n’existe. Ni ses cachets, ni les comptes détaillés de ses sociétés, ni ses contrats de marque n’ont été rendus publics. Les estimations qui circulent en ligne ne s’appuient sur aucune source vérifiable.
Quelles sociétés Sophie Marceau a-t-elle dirigées ?
Trois, toutes cessées aujourd’hui : la SCI de Segonzac créée en 1991, la SCI Petersbourg créée en 2002, et Juvenile Productions, société de production audiovisuelle créée en 2013.
Pourquoi Sophie Marceau a-t-elle quitté Gaumont ?
Parce que le studio, détenteur d’un contrat d’exclusivité, entendait la cantonner aux suites très rentables de La Boum. Racheter son contrat lui a rendu le choix de ses rôles.
La fortune de Sophie Marceau tient à une ligne de contrat
Une adolescente de seize ans a compris quelque chose que beaucoup d’adultes ne comprennent jamais : la partie la plus chère d’un contrat n’est pas la rémunération, c’est ce qu’il vous interdit de faire pendant sa durée.
Elle a emprunté pour s’en libérer. Le calcul s’est révélé juste sur quarante ans.
Alors regardez vos propres engagements. Votre clause de non-concurrence, votre pacte d’associés, votre exclusivité avec un client unique, votre bail. Combien coûte la sortie, et combien vous coûte le fait de rester ?
Sources : Wikipédia pour la biographie et la filmographie ; presse française pour le rachat du contrat Gaumont ; registre du commerce via Pappers pour les sociétés et leurs dates.
Photo d’illustration : Nicolas Richoffer, CC BY-SA 4.0, via Wikimedia Commons.
Cet article est informatif et ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures.
Série : comment les personnalités préférées des Français ont bâti leur fortune
Un mécanisme d’enrichissement par épisode, chiffres et sources vérifiables. Dix trajectoires, huit logiques opposées.
- Jean-Jacques Goldman : la rente à vie des droits d’auteur
- Florent Pagny : ce que son bras de fer avec le fisc lui a coûté
- Zinédine Zidane : la marque personnelle qui survit à la carrière
- Omar Sy : la clause d’intéressement qui a tout changé
- Francis Cabrel : la société patrimoniale et les comptes publics
- Sophie Marceau : racheter sa liberté contractuelle à 16 ans (vous êtes ici)
- Mylène Farmer : séparer l’édition de la production
- Thomas Pesquet : la notoriété sans la propriété
Michel Sardou : soixante ans de tubes sans jamais posséder le catalogue
Soprano : le seul de la série qui possède la structure entière
Série : comment les personnalités préférées des Français ont bâti leur fortune
Un mécanisme d’enrichissement par épisode, chiffres et sources vérifiables. Huit trajectoires, huit logiques opposées. Vue d’ensemble et méthode d’estimation dans le classement des personnalités françaises les plus riches.
- Jean-Jacques Goldman : la rente à vie des droits d’auteur
- Florent Pagny : ce que son bras de fer avec le fisc lui a coûté
- Zinédine Zidane : la marque personnelle qui survit à la carrière
- Omar Sy : la clause d’intéressement qui a tout changé
- Francis Cabrel : la société patrimoniale et les comptes publics
- Sophie Marceau : racheter sa liberté contractuelle à 16 ans (vous êtes ici)
- Mylène Farmer : séparer l’édition de la production
- Thomas Pesquet : la notoriété sans la propriété
Avant de partir : passez de la lecture au calcul.
Ces mécaniques ne servent à rien tant qu’on ne les applique pas à ses propres chiffres. J’ai regroupé mes calculateurs et mes simulateurs patrimoniaux au même endroit, en accès libre : voir les outils gratuits d’Esprit Riche.