
Chaque mois, le même scénario. Le salaire tombe, il y a des courses, des factures, un resto, deux achats en ligne. Et à la fin du mois, il reste ce qu’il reste. Souvent : rien.
Le salaire, lui, n’y est pour rien. La répartition, elle, fait toute la différence. L’argent qui n’a pas de poche assignée finit forcément quelque part, et ce quelque part n’a jamais été un placement.
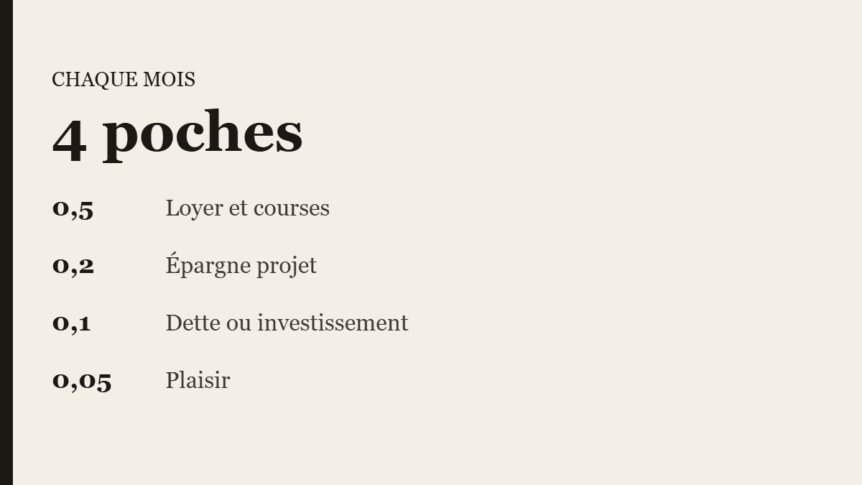
Je vous propose une répartition simple, en 4 poches. Elle tient en quatre multiplications. Vous prenez votre salaire net, et vous le multipliez par 0,5, puis par 0,2, puis par 0,1, puis par 0,05. Rien de plus.
Si vous préférez l’entendre : la vidéo dure une minute.
La règle des 4 poches
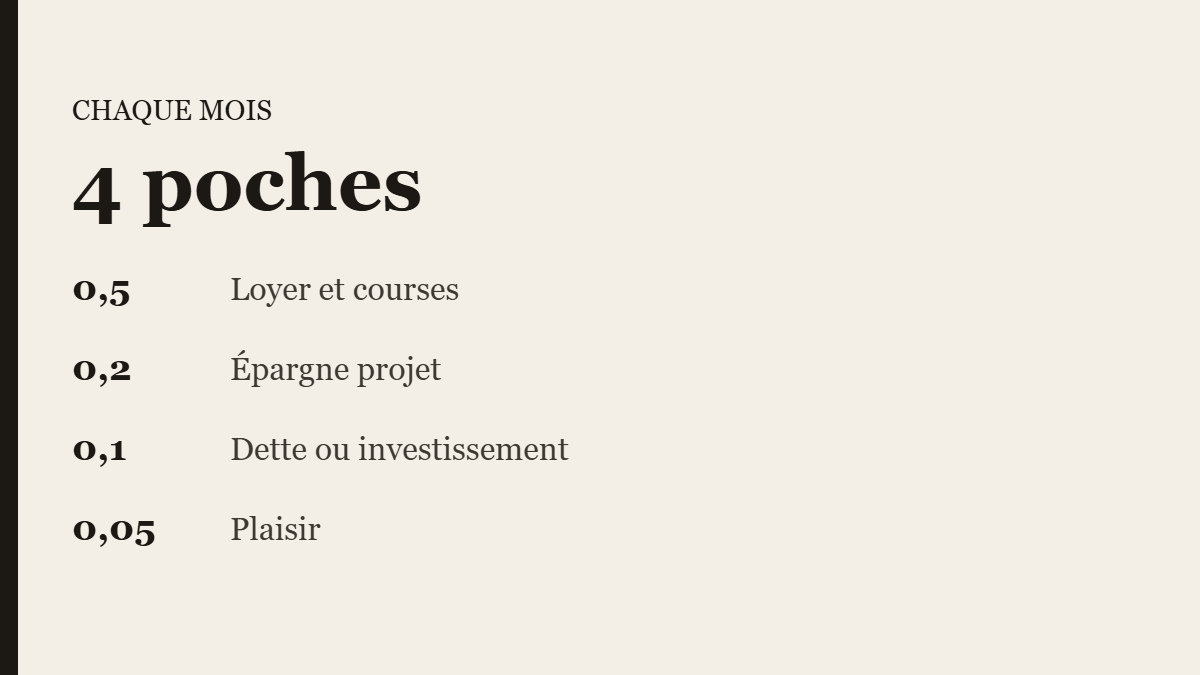
La poche 0,5 : le loyer et les courses. Prenez votre salaire, multipliez-le par 0,5. C’est ce que vous pouvez mettre dans un loyer et dans vos courses chaque mois. Le toit et l’assiette, c’est là que passe la moitié.
La poche 0,2 : l’épargne projet. Prenez votre salaire chaque mois, multipliez-le par 0,2. C’est l’épargne que vous pouvez mettre de côté pour un apport, pour un projet immobilier, une voiture, ou pour vous payer des vacances.
La poche 0,1 : la dette ou l’investissement. Prenez votre salaire, multipliez-le par 0,1. C’est ce qui vous sert à rembourser une mauvaise dette, ou à investir chaque mois. Si vous traînez un crédit conso ou un découvert qui revient tous les mois, cette poche part là en priorité. Dette soldée ? Alors cette même poche part en investissement, chaque mois, sans en discuter.
La poche 0,05 : le plaisir. Prenez votre salaire chaque mois, multipliez-le par 0,05. C’est votre budget plaisir, sans culpabiliser. Vous pouvez dépenser ça dans ce que vous voulez. Un resto, un abonnement, un gadget. Et surtout : sans culpabiliser. C’est là tout l’intérêt de la poche.
Le calcul, avec un vrai salaire, chaque mois
Prenons 2.000 € net par mois, ce qui est proche du salaire médian en France.
- 2.000 x 0,5 = 1.000 € pour le loyer et les courses
- 2.000 x 0,2 = 400 € d’épargne projet
- 2.000 x 0,1 = 200 € pour la dette ou l’investissement
- 2.000 x 0,05 = 100 € de budget plaisir
Bilan : 600 € chaque mois qui travaillent pour vous au lieu de partir en fumée. Sur une année, ça fait 7.200 € d’épargne et d’investissement. Sur dix ans, 72.000 €, avant toute valorisation. C’est comme ça qu’on se construit un apport, pas en attendant le prochain billet de mille de tante Jeanne.
Le calcul tient en une minute. Vous faites vos quatre multiplications une fois, et vous savez exactement combien vous pouvez mettre dans chaque poche. Après, ce n’est plus de la gestion, c’est de l’exécution.
Pourquoi la poche plaisir n’est pas du luxe
Beaucoup sautent cette poche pour épargner plus. Résultat prévisible : au bout de deux mois, la frustration gagne, et on craque sur un achat trois fois plus gros. L’argent qu’on s’interdit finit toujours par se faire pardonner, mais avec des intérêts.
Les 5 % de plaisir servent exactement à ça : rendre la méthode tenable. Un budget plaisir assumé, c’est ce qui vous permet de tenir les 95 % restants pendant des années. C’est le même principe qu’un régime alimentaire : celui qui supprime tout tient trois semaines, celui qui garde un écart par semaine tient dix ans.
Le mécanisme qui fait tout marcher : le virement automatique
Une répartition sur le papier ne vaut rien si l’argent reste sur le compte courant. Parce que le compte courant, c’est une passoire. Tout ce qui y dort se dépense.
Le geste qui change tout : un virement automatique, programmé chaque mois, le jour de votre paie, vers des comptes séparés. La poche épargne part vers son livret le jour où l’argent arrive. Pas « ce qui reste à la fin du mois ». Il ne reste jamais rien à la fin du mois, c’est mathématique : votre train de vie occupe tout l’espace disponible.
Moi j’ai commencé en épargnant 50 € chaque mois. Ce qui compte au départ, c’est la direction, pas le montant. Si 20 % vous semble impossible, commencez à 1 %, et augmentez au premier virement que vous ne sentez plus passer.
La poche épargne projet n’est pas l’épargne de précaution
Point important, et c’est là que beaucoup mélangent tout. La poche de 20 % sert vos projets : l’apport immobilier, la voiture, les vacances. L’épargne de précaution, c’est autre chose : une réserve qui couvre vos dépenses courantes pendant 3 à 6 mois si vos revenus s’arrêtent. Douze mois si vous êtes indépendant ou dirigeant.
Deux poches, deux comptes, deux logiques. L’argent que vous gardez pour un futur achat immobilier n’est pas votre épargne de précaution. Et celle-ci ne se place jamais en bourse ou en SCPI : le jour où vous en avez besoin est statistiquement le jour où les marchés s’effondrent, parce que les crises frappent votre emploi et les marchés en même temps.
Pour l’épargne de précaution, je détaille toute la méthode en 4 étapes dans ce tuto : épargne de précaution, créez votre sécurité financière. Montant à viser, où la placer (LEP, Livret A, LDDS), et les erreurs que je vois le plus souvent.
Deux pièges qui tuent la répartition
Le piège du compte courant unique. Une seule poche, aucun cloisonnement. L’argent de l’apport finance inconsciemment le vendredi soir. Vous ne trichez pas exprès, c’est juste que sans séparation, il n’y a aucune friction pour dépenser.
Le piège de la mauvaise dette qu’on laisse tourner. Un crédit conso à 6 ou 7 % qui traîne, c’est un investissement à rendement négatif et garanti. La poche de 10 % est faite pour l’éteindre en premier. Tant qu’elle brûle, investir à côté n’a pas de sens : vous ne trouverez pas un placement qui rapporte plus que ce que la dette vous coûte, avec zéro risque.
Et après ?
Une fois la répartition en place et la poche 10 % investie chaque mois, la question suivante devient : où mettre cet argent. Immobilier locatif, bourse, SCPI. C’est un autre sujet, et j’en parle dans comment bien gérer ses finances personnelles.
En attendant, la règle des 4 poches tient en quatre multiplications et une heure de réglages de virements. C’est le système le moins sexy de la finance personnelle. C’est aussi celui qui décide de tout le reste.
Ouvrez vos relevés des trois derniers mois, faites vos quatre multiplications, et programmez les virements chaque mois, pour le lendemain de votre prochaine paie.
Liens utiles de la vidéo : le tuto épargne de précaution, les outils gratuits, la gestion locative.